Złota nie da się dodrukować, a jego światowe zasoby powiększają się o niespełna dwa procent rocznie, więc żaden rząd ani bank nie obniży jego wartości decyzją administracyjną. Właśnie dlatego w okresach wysokiej inflacji, napięć geopolitycznych i wahań na giełdach popyt na fizyczny kruszec wyraźnie rośnie. Sięgają po nie banki centralne, które od kilku lat powiększają rezerwy, oraz inwestorzy indywidualni szukający bezpiecznego miejsca dla oszczędności. Ekspert Numigold wyjaśnia, skąd bierze się ta odporność na kryzysy i jak rozsądnie zacząć.
Dlaczego złoto zachowuje wartość, gdy pieniądz traci siłę nabywczą?
Pieniądz papierowy ma wartość umowną, ponieważ opiera się na zaufaniu do państwa i jego banku centralnego. Kiedy ilość pieniądza w obiegu rośnie szybciej niż gospodarka, siła nabywcza każdej jednostki spada, a ceny w sklepach idą w górę. Złoto działa inaczej. Jego ilość na świecie ogranicza fizyczna dostępność złóż, więc nie można jej zwiększyć z dnia na dzień – wyjaśnia specjalista ze sklepu Numigold. Ta prosta zależność sprawia, że uncja kruszcu od stuleci kupuje mniej więcej tyle samo dóbr, podczas gdy kolejne waluty traciły wartość albo znikały z obiegu.
Drugą przewagą jest brak ryzyka kontrahenta. Akcje, obligacje czy depozyt bankowy to obietnice, których spełnienie zależy od kondycji emitenta. Sztabka lub moneta w sejfie nie zależy od nikogo, ponieważ sama w sobie stanowi wartość, a nie zapis na rachunku – dodaje ekspert. Dlatego w chwilach napięć na rynkach inwestorzy przenoszą kapitał właśnie do złota, a jego cena zwykle rośnie wtedy, gdy inne aktywa tanieją. Kruszec można przy tym sprzedać niemal w każdym kraju świata, co czyni go jednym z najbardziej płynnych aktywów, jakie istnieją.
Czym różnią się monety bulionowe, sztabki i monety historyczne?
Monety bulionowe, takie jak Krugerrand, Wiedeński Filharmonik czy Dukat Austriacki, wyceniane są według zawartości czystego kruszcu. Biją je mennice państwowe, więc ich waga i próba są rozpoznawalne na całym świecie, a to ułatwia późniejszą sprzedaż. Sztabki, dostępne w wagach od jednego grama do jednej uncji, pozwalają dopasować kwotę zakupu do możliwości, a producenci dołączają do nich certyfikaty, na przykład certipack. Zakup złota inwestycyjnego jest zwolniony z podatku VAT, więc cała wpłacona kwota pracuje na wartość zasobu.
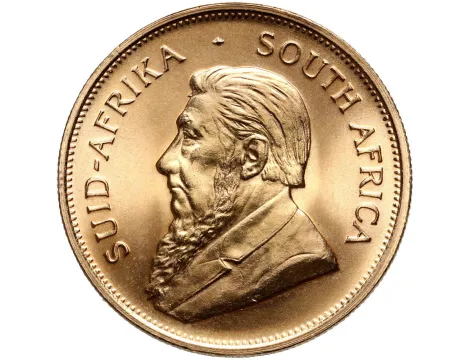
Złota moneta Krugerrand, 1 uncja
Trzecią grupę tworzą monety historyczne i kolekcjonerskie, których cena zależy nie tylko od wagi kruszcu, lecz także od rocznika, nakładu, stanu zachowania i rzadkości. Carskie ruble, amerykańskie dolary czy przedwojenne monety europejskie łączą zabezpieczenie kapitału z wartością numizmatyczną, która rośnie niezależnie od notowań giełdowych. Taką monetę możesz traktować jednocześnie jako lokatę i jako element kolekcji, ponieważ kolekcjonerzy za dobrze zachowany i rzadki egzemplarz płacą znacznie więcej niż za sam metal – podsumowuje ekspert.
Gdzie bezpiecznie kupić złoto?
Bezpieczeństwo transakcji zależy przede wszystkim od tego, u kogo kupujesz. Numigold działa na rynku metali szlachetnych nieprzerwanie od 2006 roku i należy do grupy Numimarket, która prowadzi największy portal numizmatyczny w Polsce oraz dom aukcyjny o międzynarodowym zasięgu. Firma prowadzi zarejestrowaną działalność kantorową pod nadzorem Narodowego Banku Polskiego. Zamówienie ze sklepu internetowego wysyłane jest w ubezpieczonej przesyłce w ciągu 24 godzin od zaksięgowania wpłaty. Zakupów możesz też dokonywać stacjonarnie.
Dwa sklepy, w Poznaniu i Toruniu, pozwalają obejrzeć monety i sztabki przed zakupem oraz porozmawiać z doradcą, który pomoże dobrać produkt do celu, jaki sobie stawiasz. To samo miejsce przyda się, gdy zechcesz część zasobu spieniężyć, ponieważ Numigold prowadzi skup złota i srebra, a w niepewnych czasach taka możliwość jest równie ważna jak sam zakup. Gdy o sile nabywczej pieniądza decydują banki centralne i wydarzenia, na które inwestor nie ma wpływu, kruszec w sejfie pozostaje jednym z niewielu aktywów, których nikt nie może dodrukować ani unieważnić.
Artykuł powstał we współpracy z Numigold